상속세 조사 대응
“부모님이 생전에 보내거나 인출한 돈을
설명하라고 합니다.”
신고서와 생전 거래, 재산·채무·공제 자료를 대조합니다. 상속분쟁이 진행 중이면 분할 협의와 소송에서 제출한 자료도 함께 살핍니다.
- 사전증여와 인출금 사용처 소명
- 상속채무와 공제 관련 증빙 검토
- 부동산·주식 평가 쟁점 정리
- 조사대리·의견 제출·결과 검토
WHERE YOU ARE
현재 단계에 맞춰 준비할 자료와
필요한 도움을 살펴보세요.
자료 소명요구와 정식 세무조사는 구별해서 확인합니다. 문서 종류를 모르시면 현재 받은 문서가 있는지만 알려주세요.
HOW WE HELP
상속세와 증여세의 쟁점을 구분해
위임할 업무를 정합니다.
“부모님이 생전에 보내거나 인출한 돈을
설명하라고 합니다.”
신고서와 생전 거래, 재산·채무·공제 자료를 대조합니다. 상속분쟁이 진행 중이면 분할 협의와 소송에서 제출한 자료도 함께 살핍니다.
“가족에게 받은 돈과 부동산 취득자금의
출처를 소명해야 합니다.”
차용·상환·정산이라는 설명과 실제 거래자료가 맞는지 확인합니다. 돈의 출처, 최종 사용처, 재산 취득 경위를 연결해 정리합니다.
THE PROCESS
상담에서 업무 범위와 비용을 안내하고,
위임한 내용에 따라 진행합니다.
조사대상과 요구사항, 받은 날짜와 제출 일정을 확인합니다.
신고와 거래자료를 대조하고, 설명할 사실과 부족한 증빙을 구분합니다.
위임 범위에서 소명서·증빙을 정리하고 조사 참여와 의견 제출을 진행합니다.
인정된 내용과 남은 과세 쟁점을 확인하고 필요한 다음 절차를 안내합니다.
조사대리, 과세전 대응, 심판청구, 행정소송은 위임 범위를 구분합니다. 착수보수·성과보수의 적용 여부와 실비, 포함 업무는 계약 전에 안내합니다.
세무조사 시 조력을 받을 권리 ↗READING TAX TRIBUNAL DECISIONS
공개된 조세심판결정 해설입니다.
김앤현의 수행사례와 구분합니다.
증여세 · 일부 경정
비교재산의 감정가액을 적용한 과세는 유지됐습니다. 다만 납세자가 해당 자료를 확인할 수 있었는지를 살펴, 납부지연가산세를 제외하도록 결정했습니다.
확인할 자료 감정평가서 · 당시 자료 조회 가능성 · 고지서
조세심판원 원문 ↗상속세 · 공제 적용 경정
일시적으로 주소를 달리한 사유와 실제 생활관계를 함께 살펴 동거를 인정한 사건입니다. 돌봄 사실만으로 공제되는 것은 아니며 다른 요건도 확인해야 합니다.
확인할 자료 주소변동 · 전입 사유 · 실제 거주자료
조세심판원 원문 ↗상속세 · 청구 기각
배우자에게 상속등기를 하지 않고 매수인에게 직접 등기한 부동산 부분에서 공제 배제가 유지됐습니다. 대금 정산과 공제에 필요한 절차를 함께 확인해야 합니다.
확인할 자료 매매계약 · 등기 · 분할 협의 · 신고자료
조세심판원 원문 ↗각 결정의 사실관계와 적용 법률에 따른 해설이며, 같은 결과를 보장하지 않습니다.
THE PEOPLE BEHIND YOUR CASE
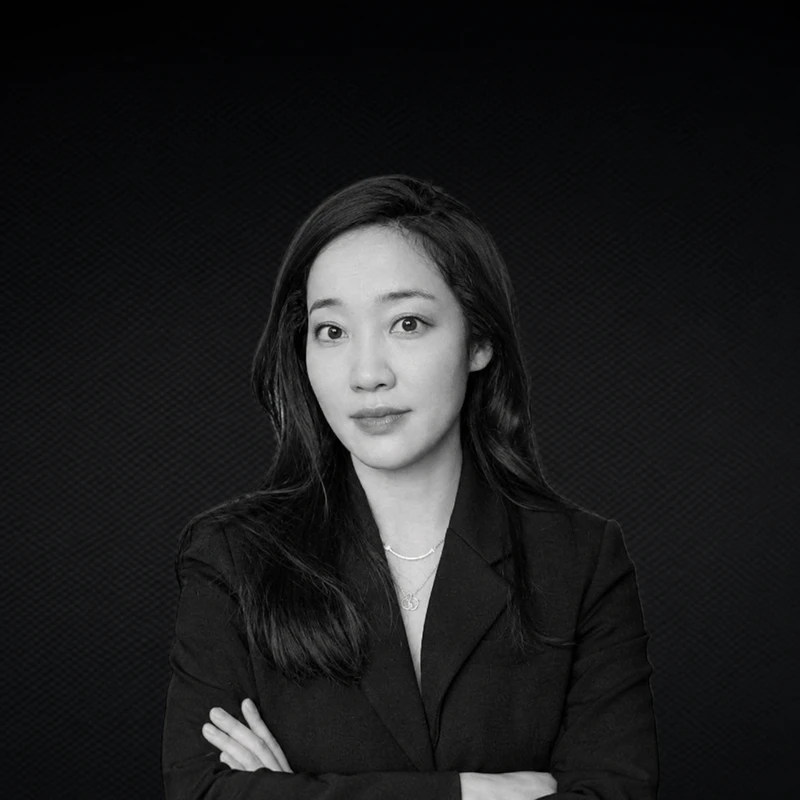
ATTORNEY & TAX ACCOUNTANT
가족 간 거래와 분할·등기 자료를 세금 신고자료와 대조하고, 과세의 근거와 대응 절차를 검토합니다.
상세 소개 ↗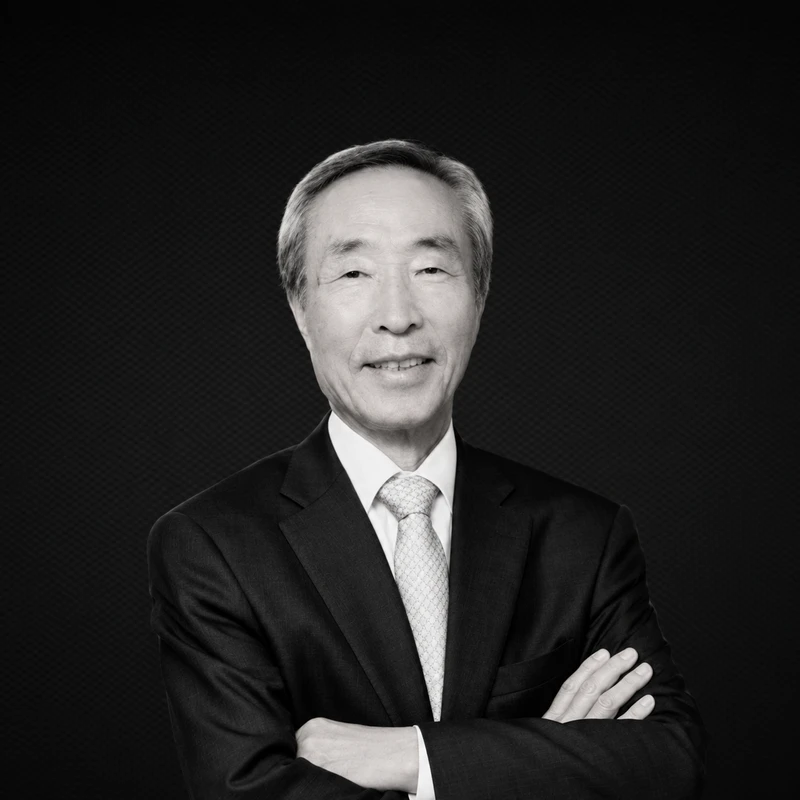
ATTORNEY AT LAW
법원과 행정심판에서의 경험을 바탕으로 처분의 이유와 증거를 대조하고, 주장과 반박에 필요한 쟁점을 검토합니다.
상세 소개 ↗담당 변호사와 구체적인 업무 범위는 상담 후 안내합니다.
QUESTIONS & ANSWERS
가능합니다. 기존 신고자료와 진행 상황을 확인하고 추가로 필요한 조사 대응의 범위를 정합니다. 기존 대리인과 자료 공유가 필요하면 의뢰인의 동의와 업무 범위를 먼저 확인합니다.
문의할 수 있습니다. 문서 종류와 수령일을 먼저 확인하고 추가 준비자료를 안내합니다. 자료 확인 전에 취소·감액 가능성을 단정하지 않습니다.
자료 소명요구와 정식 세무조사는 구별해서 확인합니다. 문서의 정확한 이름과 요구사항, 제출일정을 확인한 뒤 필요한 대응을 안내합니다.
현재 단계와 자료를 먼저 검토합니다. 조사 대응, 과세전 절차, 불복·소송 중 필요한 업무와 비용을 설명한 뒤 진행 여부를 협의합니다.
조사 범위, 검토할 자료와 쟁점, 이미 진행된 업무를 확인해 안내합니다. 추가 조사 쟁점과 불복·소송의 포함 여부, 착수보수·성과보수 적용 여부와 실비를 계약 전에 구분합니다.
편집 · 김앤현 법률사무소 · 자료 확인·수정 2026년 10월 7일